سيناريوهات هرمز وترقب سوق الغاز المسال حتى 2028
-
 المنتصف نت -
- منذ ساعة
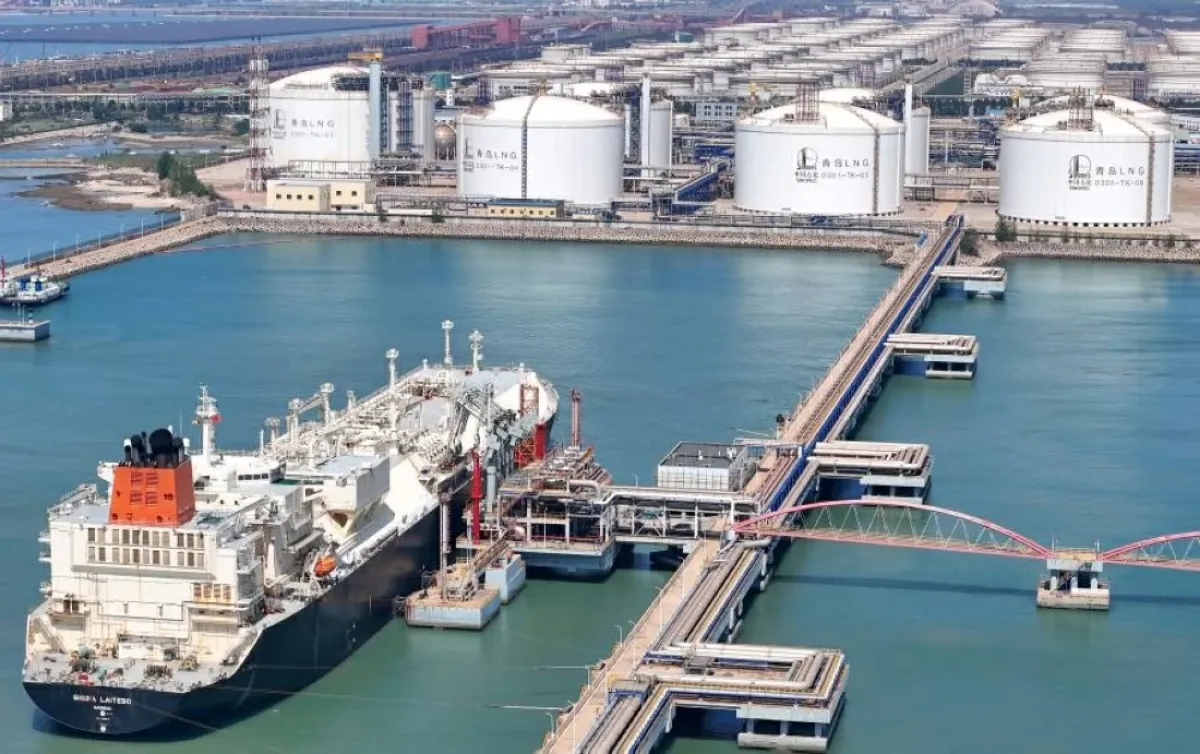
يشير تحليل لمعهد أكسفورد للطاقة إلى أن مستقبل أسعار الغاز الطبيعي المسال بات مرتبطاً ليس فقط بموعد استئناف الصادرات من الشرق الأوسط، بل أيضاً بمدة وتوقيت اضطراب الملاحة عبر مضيق هرمز، وقدرة الأسواق المستوردة على تحمل الأسعار المرتفعة أو التحول إلى أنواع أخرى من الوقود. وكلما طال تعطل الإمدادات، ازدادت صعوبة تعويضها واتسعت الحاجة إلى خفض الاستهلاك والواردات.
يضع المعهد سيناريو استمرار القيود على صادرات الغاز الطبيعي المسال من قطر ودول الشرق الأوسط ضمن الاحتمالات الأكثر تشدداً، مع توقع ارتفاع أسعار الغاز الأوروبية إلى أكثر من 30 دولاراً لكل مليون وحدة حرارية بريطانية خلال فترات من عام 2027. وفي هذا السيناريو، قد تبلغ الأسعار ذروتها عند 32.05 دولار في الربع الثاني من عام 2027، قبل أن تنخفض وتظل عند 12.94 دولار بنهاية عام 2028، وهو ما يمثل ارتفاعاً بنحو 3 دولارات عن السيناريو الأساسي الذي يفترض استئناف التدفقات بالكامل في أبريل 2027. ويؤكد المعهد أن عودة الإمدادات الخليجية ليست مجرد مسألة تتعلق بحجم الغاز المتاح، بل بتوقيت وصوله إلى السوق، خصوصاً في ظل حاجة أوروبا لإعادة ملء مخزوناتها قبل الشتاء، ومنافسة المشترين الآسيويين على الشحنات المتاحة.
حدد معهد أكسفورد للطاقة ثلاثة مسارات بديلة، مقارنة بسيناريو أساسي يفترض استئناف تدفقات الغاز الطبيعي المسال من الخليج في أبريل 2027. يفترض السيناريو الأول استئناف الإمدادات في أكتوبر 2027، مع زيادة تدريجية للكميات خلال الصيف. أما السيناريو الثاني، فيفترض استمرار القيود طوال عام 2028، مع بقاء إمدادات قطر عند مستوياتها الحالية. بينما يفترض السيناريو الثالث تعافي الإمدادات إلى 50% من مستويات ما قبل الأزمة ابتداءً من يناير 2027، كمسار وسط تواجه فيه الصادرات الخليجية عقبات في المفاوضات المتعلقة بمرور السفن أو تتكيف بصورة غير كاملة مع المخاطر الأمنية.
يشير المعهد إلى أن سوق الغاز المسال قد سعّر بالفعل جزءاً كبيراً من مخاطر استمرار نقص الإمدادات. ففي سيناريو استمرار القيود، تصل أسعار مؤشر الغاز الأوروبي (TTF) إلى 32.05 دولار لكل مليون وحدة حرارية بريطانية في الربع الثاني من عام 2027. ويمثل ذلك زيادة بنحو 3 إلى 4 دولارات مقارنة بالأسعار الفورية وقت إعداد التحليل. ومع ذلك، فإن استمرار القيود يبقي الأسعار أعلى لفترة أطول، ويقدر المعهد متوسط العلاوة السعرية خلال عام 2028 بنحو 5.35 دولار لكل مليون وحدة حرارية بريطانية فوق السيناريو الأساسي. في المقابل، يقدم سيناريو التعافي إلى 50% صورة أقل حدة، إذ تبلغ الأسعار ذروتها عند 18.42 دولار لكل مليون وحدة حرارية بريطانية في الربع الأول من عام 2027.
تبدو أوروبا الأكثر تعرضاً لتداعيات استمرار الاضطرابات، رغم أن اعتمادها المباشر على الغاز الطبيعي المسال الخليجي أقل نسبياً من بعض الأسواق الآسيوية. ويعود ذلك إلى أن التأثير الرئيسي لا يقتصر على الكميات التي تفقدها المنطقة مباشرة، بل يمتد إلى المنافسة العالمية على الشحنات المتاحة، وقدرة أوروبا على تخزين الغاز قبل الشتاء. وفي سيناريو استئناف الإمدادات في أكتوبر 2027، تبلغ فجوة الإمدادات العالمية 49 مليار متر مكعب، ولا تضيف الدول المصدرة الأخرى سوى 7.3 مليار متر مكعب، مما يترك فجوة يتعين سدها من خلال خفض الطلب والواردات. وتتحمل أوروبا نحو نصف هذا التكيف، مع انخفاض وارداتها من الغاز الطبيعي المسال بمقدار 20.8 مليار متر مكعب.
لا تنتقل آثار نقص الغاز بالتساوي بين الأسواق الآسيوية. فبينما تحافظ اليابان وكوريا الجنوبية وتايوان على وارداتها بدرجة كبيرة بفضل قدرتها على تمويل الواردات المرتفعة التكلفة، تواجه جنوب آسيا ضغوطاً أكبر، إذ تضطر إلى خفض الواردات والتحول إلى الفحم والنفط. أما الدول المستوردة في الشرق الأوسط، فمن المتوقع أن تفقد ما بين 27% و30% من وارداتها في السيناريوهات المختلفة. تظهر السيناريوهات أيضاً محدودية قدرة المنتجين الآخرين على تعويض غياب كميات الغاز الخليجي، حيث لا تكفي الإمدادات الإضافية لمنع انخفاض الواردات العالمية، ما يترك الأسواق أمام ضرورة تقليص الاستهلاك أو التحول إلى أنواع أخرى من الوقود.
يرى معهد أكسفورد للطاقة أن مدة الاضطرابات وتوقيتها قد يكونان أكثر أهمية من حجم النقص الأولي نفسه. ففقدان الإمدادات خلال موسم إعادة ملء المخزونات الأوروبية يترك أثراً مختلفاً عن نقص يتوزع بالتساوي على مدار العام. كما تحدد قدرة الدول المستوردة على خفض الاستهلاك أو التحول إلى أنواع أخرى من الوقود مدى قدرة السوق على امتصاص الصدمة.