شركات النفط الكبرى توجه أرباحها للمساهمين وتتجاهل استثمارات التكرير
-
 المنتصف نت -
- منذ ساعة
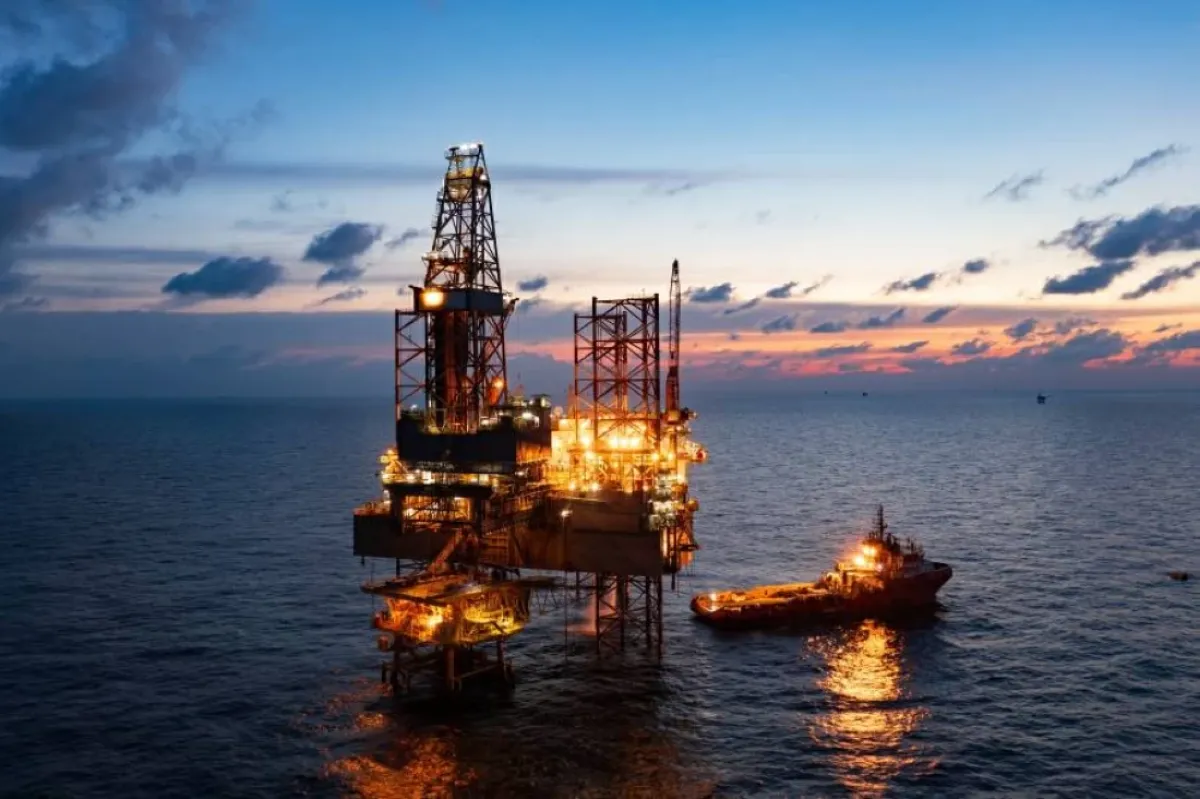
تختار كبرى شركات النفط العالمية توجيه المكاسب الاستثنائية الناتجة عن اضطرابات أسواق الطاقة إلى إعادة شراء الأسهم وتوزيعات المساهمين وخفض الديون، بدلاً من ضخ استثمارات ضخمة في إنشاء مصافٍ جديدة، رغم دعوات سياسية في الولايات المتحدة وأوروبا لتعزيز قدرات التكرير وتأمين إمدادات الوقود.
سجلت شركات إكسون موبيل وشيفرون وبي بي وشل وتوتال إنرجيز صافي أرباح مجمعاً تجاوز 50 مليار دولار خلال الربع الثالث، مع بقاء أسعار البنزين والديزل ووقود الطائرات قرب مستويات قياسية، مدفوعة بنقص الإمدادات وارتفاع هوامش التكرير. رفعت «شل» برنامج إعادة شراء أسهمها إلى 5 مليارات دولار خلال الربع الحالي، فيما أعلنت «إكسون موبيل» التزامها ببرنامج إضافي بقيمة 20 مليار دولار لعام 2027. أما «بي بي»، فتوجه جانباً كبيراً من أرباحها الاستثنائية إلى خفض المديونية.
جاءت القفزة في الأرباح بصورة رئيسية من أنشطة التكرير، التي عملت بمعدلات تشغيل قاربت طاقتها القصوى للاستفادة من ارتفاع الأسعار وتعويض نقص المعروض. وتراجعت نحو 10% من طاقة التكرير العالمية عن العمل خلال العام الحالي نتيجة تداعيات الحرب والهجمات الأوكرانية على المصافي الروسية، كما زادت القيود التي فرضتها الصين وروسيا على صادرات المنتجات النفطية من ضيق المعروض في الأسواق. يتوقع مسؤولون في القطاع استمرار الظروف التي رفعت هوامش التكرير لبعض الوقت، فيما رجحت وكالة الطاقة الدولية امتداد نقص الديزل حتى عام 2027.
تأتي هذه التطورات رغم ضغوط سياسية لتعزيز قدرات التكرير المحلية. كان الرئيس الأميركي قد دعا شركات النفط إلى دعم سلاسل إمداد الوقود داخل الولايات المتحدة، كما حث قادة مجموعة السبع والاتحاد الأوروبي شركات الطاقة على زيادة استثماراتها لتعزيز أمن الإمدادات. لكن الشركات الكبرى اكتفت باستثمارات محدودة لتطوير المصافي القائمة ورفع إنتاجيتها ومعدلات تشغيلها، وأحجمت عن بناء منشآت جديدة مرتفعة التكلفة.
في حين تراجعت طاقات التكرير في الولايات المتحدة وأوروبا، واصلت مناطق أخرى زيادة قدراتها. ووفقاً لبنك الاحتياطي الفيدرالي في دالاس، أضافت الصين والشرق الأوسط نحو 4.4 مليون برميل يومياً من طاقة التكرير منذ عام 2019، في حين فقدت أوروبا وأميركا الشمالية نحو 2.1 مليون برميل يومياً. كما دخلت مصافٍ جديدة حيز التشغيل في نيجيريا والهند والمكسيك، في تحول يعكس انتقال جزء متزايد من الاستثمارات التكريرية إلى الأسواق الناشئة.
تُظهر مواقف شركات النفط الكبرى مفاضلة بين الاستفادة من الأرباح الحالية عبر إعادة الأموال إلى المساهمين وخفض الديون، وبين تحمل تكاليف استثمارات طويلة الأجل في التكرير، في وقت لا تزال فيه توقعات الطلب المستقبلي على الوقود غير مؤكدة.